Empresas Premium








El documento reclama medidas para impulsar la descarbonización, facilitar las inversiones y asegurar el acceso a las redes eléctricas y a las materias primas.
La Unión de Empresas Siderúrgicas (UNESID) ha elaborado un documento con diez prioridades para trasladar a las principales formaciones políticas de cara a las elecciones generales del próximo 29 de noviembre. La organización ya ha remitido estas propuestas a los responsables de la elaboración de los programas electorales y a los principales representantes de los partidos, con el objetivo de situar la competitividad de la industria siderúrgica en el centro de la agenda económica, energética e industrial de la próxima legislatura. El documento recoge las principales necesidades del sector para preservar su capacidad productiva, impulsar su transformación y garantizar su contribución a la autonomía estratégica y al desarrollo industrial de España y Europa.
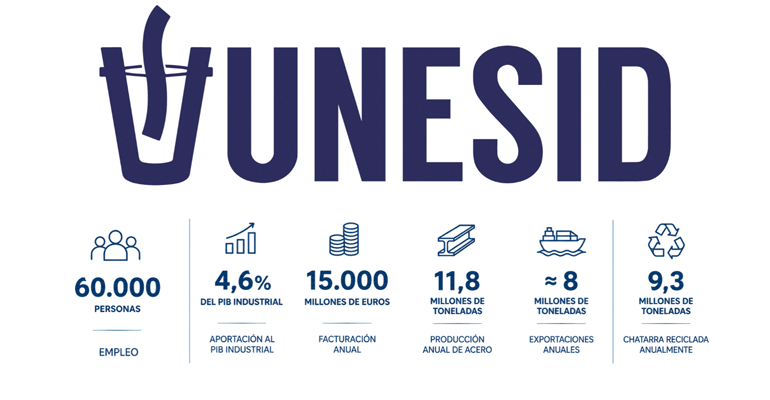
Las empresas asociadas a UNESID generan alrededor de 60.000 empleos directos e indirectos y una facturación cercana a los 15.000 millones de euros. España cuenta con una industria siderúrgica moderna, innovadora y comprometida con la reducción de emisiones, que compite en mercados internacionales cada vez más exigentes. Sin embargo, el exceso de capacidad mundial, los elevados costes energéticos, la competencia de terceros países y las crecientes exigencias regulatorias amenazan su competitividad.
La próxima legislatura debe situar la competitividad industrial en el centro de las políticas económicas, energéticas y climáticas. Para ello, UNESID plantea diez prioridades.
El acero es imprescindible para la autonomía estratégica de España y Europa. Sin una industria siderúrgica propia, aumenta nuestra dependencia exterior en sectores esenciales como la defensa, las infraestructuras, la energía o la automoción. España necesita una política industrial que vaya más allá de las declaraciones y que permita mantener y desarrollar sus capacidades productivas.
Pedimos un compromiso estable con la industria siderúrgica, una política industrial coordinada entre ministerios y comunidades autónomas, y que toda nueva regulación incorpore una evaluación de su impacto sobre la competitividad industrial. España necesita una política industrial que se traduzca en medidas concretas para mantener y desarrollar sus capacidades productivas. Esta política debe concretarse en una estrategia industrial de legislatura con dotación presupuestaria, calendario de ejecución, responsabilidades definidas y evaluación periódica de resultados.
La siderurgia española consume aproximadamente 10 TWh de electricidad y 10 TWh de gas al año. El elevado coste final de la energía, especialmente de los servicios de ajuste y las restricciones técnicas, constituye uno de los principales obstáculos para competir con otros países europeos. La descarbonización industrial no será posible si electrificar los procesos productivos supone incrementar sus costes.
Pedimos medidas estructurales que permitan alcanzar un coste eléctrico final competitivo, en el entorno de los 40 €/MWh, mediante la reducción permanente de peajes y cargos para la industria electrointensiva hasta el máximo permitido, la revisión de los periodos tarifarios, la revisión de los servicios de ajuste y las restricciones técnicas y su traslado, cuando corresponda, a los peajes, la compensación máxima permitida de los costes indirectos del CO₂ y mecanismos de apoyo a largo plazo para los consumidores electrointensivos. Asimismo, reclamamos un marco de apoyo específico para los consumidores industriales intensivos en gas y mecanismos extraordinarios de respuesta rápida ante crisis energéticas que comprometan la continuidad de la actividad industrial.
La electrificación de la industria requiere disponer de capacidad eléctrica suficiente, a tiempo y a costes asumibles. Sin acceso a la red, muchas inversiones industriales y proyectos de descarbonización no podrán materializarse. El crecimiento de nuevas actividades de elevado consumo eléctrico no puede comprometer la capacidad necesaria para mantener y transformar la industria existente.
Pedimos una planificación de las redes eléctricas que tenga en cuenta las necesidades industriales presentes y futuras, agilice las conexiones y establezca criterios objetivos de prioridad que reconozcan tanto las necesidades de las instalaciones industriales existentes como los nuevos proyectos que generen empleo, valor añadido y reducción de emisiones. El desarrollo de nuevas actividades de elevado consumo eléctrico no debe comprometer la electrificación industrial ni trasladar costes adicionales a los consumidores industriales existentes.
La siderurgia europea está comprometida con la neutralidad climática, pero compite con productores de terceros países que no soportan obligaciones ambientales equivalentes. Las políticas climáticas europeas deben reconocer esta realidad y garantizar que la descarbonización industrial sea tecnológica y económicamente viable. Para ello, es imprescindible que el Régimen Europeo de Comercio de Derechos de Emisión (ETS) y el Mecanismo de Ajuste en Frontera por Carbono (CBAM) funcionen de manera coherente y eficaz, evitando que el incremento de los costes climáticos provoque el desplazamiento de la producción y las inversiones fuera de Europa.
Pedimos una revisión del ETS que tenga en cuenta la viabilidad tecnológica y económica de la descarbonización industrial, mantenga una asignación gratuita suficiente de derechos mientras persista el riesgo de fuga de carbono, elimine las condicionalidades que penalizan a las instalaciones industriales y garantice la reinversión prioritaria de sus ingresos en la transformación industrial. Asimismo, pedimos reforzar el CBAM, ampliándolo cuanto antes a los productos transformados de acero, establecer una solución efectiva para las exportaciones europeas y revisar el calendario de reducción de derechos gratuitos en función de la eficacia real y demostrada del mecanismo para evitar la fuga de carbono.
Por último, es imprescindible impulsar la demanda de acero con baja huella de carbono, tanto mediante la contratación pública y los esquemas de apoyo público como a través de un marco regulatorio y fiscal que favorezca su consumo en el sector privado.
La siderurgia europea se enfrenta a una sobrecapacidad mundial de acero superior a 640 millones de toneladas, agravada por las subvenciones públicas y las distorsiones de mercado en terceros países. Esta situación favorece la entrada de importaciones en condiciones de competencia desleal y amenaza la viabilidad de la producción europea, el empleo y las inversiones industriales.
Preservar las capacidades industriales europeas es imprescindible para garantizar la autonomía estratégica y la seguridad económica de la Unión, evitando dependencias de terceros países que puedan comprometer el suministro de materiales esenciales para sectores estratégicos como la defensa, las infraestructuras, la energía o la automoción.
Además, la pérdida de capacidad industrial europea no supone únicamente una destrucción de empleo y riqueza, sino también el desplazamiento de la producción hacia países que no están sujetos a los elevados estándares europeos de calidad del empleo, seguridad y salud laboral, protección del medio ambiente y lucha contra el cambio climático.
Pedimos al Gobierno español que defienda activamente ante las instituciones europeas una aplicación firme y eficaz del nuevo Reglamento del Acero, evitando que sus futuras revisiones debiliten su capacidad para hacer frente a la sobrecapacidad mundial. También ampliar en 2027 el alcance a los productos fabricados mayoritariamente con acero. Asimismo, reclamamos reforzar los instrumentos europeos de defensa comercial y establecer controles rigurosos frente al fraude, la elusión y las prácticas comerciales desleales. Para ello, solicitamos incrementar los recursos humanos, técnicos y económicos destinados a la defensa comercial, el control y la vigilancia del mercado, tanto en las instituciones europeas como en las administraciones nacionales competentes.
Europa no puede exigir a su industria grandes inversiones para descarbonizarse sin generar, al mismo tiempo, un mercado que valore y demande los productos fabricados bajo sus estándares ambientales y sociales.
La contratación pública, las infraestructuras financiadas con fondos públicos y las grandes cadenas de valor industriales ofrecen una oportunidad para reforzar la demanda de acero europeo.
Pedimos introducir una preferencia europea efectiva en la contratación pública, las inversiones financiadas con fondos públicos y las cadenas de valor estratégicas, con un objetivo de al menos el 50% de acero de origen europeo. Este origen debe acreditarse mediante el principio Melted and Poured (fundido y colado en Europa), acompañado de criterios de bajas emisiones tecnológicamente neutros que reconozcan las diferentes rutas de fabricación de acero.
Cualquier posible extensión del criterio de «producido en Europa» a terceros países deberá limitarse a socios comerciales fiables con los que compartamos valores y principios fundamentales, y estar condicionada al cumplimiento de estándares regulatorios equivalentes a los europeos en materia laboral, ambiental, climática y de competencia leal.
7. Impulsar la inversión, la innovación y la transformación industrial
La siderurgia afronta inversiones de gran magnitud para modernizar instalaciones, desarrollar nuevas tecnologías y reducir emisiones. Su ejecución requiere seguridad jurídica, procedimientos ágiles y condiciones competitivas frente a otros países europeos. Los retrasos administrativos y la complejidad de las ayudas pueden determinar que una inversión se realice en España o se desplace a otro país.
Pedimos simplificar y acelerar las autorizaciones industriales, establecer mecanismos de apoyo a la inversión y a los costes de operación asociados a la descarbonización, aprovechar plenamente las posibilidades europeas de ayudas de Estado y reforzar los programas de innovación y desarrollo tecnológico, garantizando que también puedan acceder a ellos las pequeñas y medianas empresas del sector.
La siderurgia española es un referente en economía circular. Cada año transforma alrededor de 9,3 millones de toneladas de chatarra en nuevo acero, aprovecha gran parte de sus residuos y subproductos y recircula más del 90% del agua utilizada en sus procesos. La chatarra es una materia prima estratégica para la fabricación de acero de bajas emisiones y su disponibilidad resulta fundamental para el futuro del sector.
Pedimos una política europea que garantice el acceso competitivo a la chatarra y otras materias primas estratégicas, fomente su aprovechamiento industrial en Europa facilite la valorización de residuos y subproductos y elimine las barreras regulatorias innecesarias para avanzar hacia una economía verdaderamente circular.
La industria del acero necesita un marco laboral estable y previsible, basado en el respeto a los acuerdos alcanzados en el diálogo social. Es necesario abordar una reforma integral del sistema de gestión de la incapacidad temporal, mejorando la coordinación entre los servicios públicos de salud, el Instituto Nacional de la Seguridad Social, las mutuas y las empresas. Esta reforma debe proteger plenamente a las personas enfermas y las bajas médicas justificadas, al tiempo que agiliza el diagnóstico precoz, los tratamientos, la rehabilitación y la reincorporación segura al trabajo, contribuyendo a la sostenibilidad del sistema público y a la competitividad empresarial.
Las políticas de conciliación deben responder con sentido común a las necesidades reales de las personas y las familias, garantizando sus derechos, pero también la proporcionalidad y la adecuada organización del trabajo. Es necesario avanzar hacia soluciones flexibles, responsables y adaptadas a cada situación, que permitan conciliar sin comprometer la continuidad de la actividad industrial ni trasladar cargas organizativas excesivas al resto de la plantilla o imposibles de aplicar.
Las Administraciones Públicas deben apoyar decididamente el empleo industrial, la atracción de talento y la regeneración de las plantillas. Para ello, reclamamos poner en valor a la industria y su necesidad esencial para el bienestar de la sociedad fomentando acuerdos público-privados que conecten las necesidades reales de las empresas con las personas inscritas en el desempleo, impulsen su recualificación y reciclaje profesional y aceleren el reconocimiento de titulaciones, las convalidaciones y los permisos de quienes quieran incorporarse legalmente a nuestra industria. Todo ello debe acompañarse de fórmulas negociadas de flexibilidad laboral y modulación de la organización del trabajo que permitan a la industria adaptarse, competir y mantener el empleo estable, cualificado y de calidad que ofrece.
Pedimos un marco laboral estable y previsible, respetuoso con el diálogo social y adaptado a las necesidades de la industria; una reforma de la gestión de la incapacidad temporal que mejore la atención sanitaria y facilite la reincorporación segura al trabajo; políticas de conciliación equilibradas y compatibles con la organización de la actividad industrial; y medidas que impulsen la formación, la atracción de talento y la flexibilidad laboral negociada, favoreciendo el mantenimiento del empleo industrial estable y de calidad.
Cada vez más normas ambientales y comerciales requieren vigilancia aduanera para su correcta implantación. Ejemplos de ello son el Reglamento del Acero, el CBAM, los esquemas de compras públicas o exigencias sobre productos específicos con requerimientos asociados, el IAA, el ESPR/CPR y el Real Decreto de envases y residuos de envases; la tendencia es creciente.
Sin embargo, en España las competencias relacionadas con el control aduanero y la vigilancia están muy distribuidas entre diferentes administraciones y ministerios, y en algunos casos con operativas en las CCAA. Los ministerios de Hacienda, Economía, Interior, Transición Ecológica, Industria y Transportes ostentan algunas de las diferentes competencias necesarias para la correcta integración y desarrollo de la legislación nacional y europea. Sin una adecuada coordinación, es difícil que estas medidas produzcan los resultados deseados en relación con la limitación de la competencia desleal procedente de terceros países, o incluso de otras industrias europeas.
Sin una integración, control, vigilancia e inspección aduanera eficientes, los requerimientos ambientales, comerciales y técnicos de cualquier normativa que implique que la importación reciba un trato similar al de la producción nacional serán en vano.
Pedimos la imprescindible coordinación interministerial e interdepartamental de dichas competencias para que funcionen de manera eficiente, no solo identificando y evitando posibles fraudes o elusiones, sino también agilizando las importaciones legítimas y evitando retrasos indebidos.
La transición energética, la autonomía estratégica y la reindustrialización de Europa no serán posibles sin una siderurgia fuerte y competitiva.
España dispone de empresas, profesionales y capacidades tecnológicas para seguir siendo un país siderúrgico de referencia. Pero mantener esa capacidad exige que las políticas industriales, energéticas, comerciales y climáticas respondan a un objetivo común: hacer posible que el acero se siga fabricando, transformando y reciclando en España.
La descarbonización de Europa solo será un éxito si conseguimos mantener en nuestro territorio la industria, el empleo y las capacidades productivas que la hacen posible.